 xStocks Kraken: 200 акцій Британії та ЄС і $1,1 млрд активів
CFTC vs CME: Bitcoin-перпи законні — розбір спору про крипто-деривативи
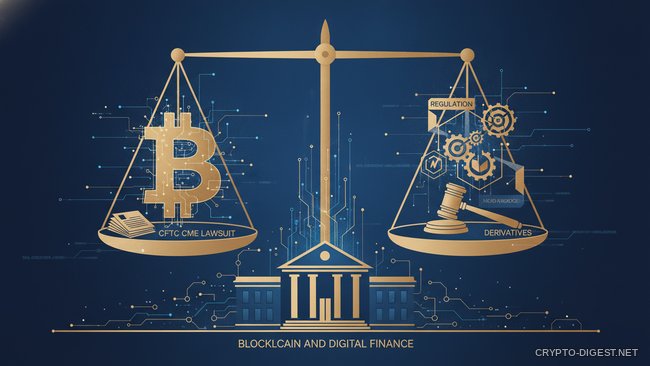
Найбільша деривативна біржа планети пішла до суду проти свого регулятора — і, судячи з усього, програє аргументний спір. 3 вересня CFTC подала клопотання про відхилення позову CME Group, назвавши претензії «суєтою з нічого» (much ado about nothing). Розбираємося, що стоїть за цим спором, чому CME не подобаються Bitcoin-перпи на майданчиках конкурентів і чим це закінчиться для ринку деривативів.
Що таке крипто-перп — і чому на нього такий попит
Перпетуальний ф’ючерс (perpetual futures, або просто «перп») — це безстроковий контракт з плечем. На відміну від класичного квартального ф’ючерса його не потрібно «перекочувати» кожні три місяці: позицію тримаєш скільки завгодно, поки вистачає маржі. Різницю між «справедливою» та ринковою ціною регулює механізм фінансування (funding rate) — лонги платять шортам або навпаки, залежно від того, куди дивиться ринок.
Криптотрейдери знають перпи як основний інструмент: саме на них припадає основна частина обсягів Binance, Bybit і Hyperliquid. Offshore-платформи торгують ними без американського нагляду вже роками. Питання — коли і в якому вигляді вони з’являться на регульованому ринку США під наглядом CFTC. У травні 2026 року це питання отримало першу конкретну відповідь — і одразу ж породило судовий спір.
Як почався спір: CME проти Kalshi і CFTC
29 травня 2026 року CFTC схвалила Bitcoin-перп платформи Kalshi (федерально регульований майданчик прогнозів) і окремим листом дала зрозуміти: будь-який designated contract market (DCM) — тобто будь-яка зареєстрована біржа — має право лістити аналогічні контракти. Coinbase також отримала позицію «без заперечень» для схожих продуктів.
CME відповіла позовом 18 червня — до Окружного суду округу Колумбія. Логіка така: перп без дати поставки й закінчення — це, на думку CME, своп за Commodity Exchange Act (CEA), а не ф’ючерс. Свопи проходять інший регуляторний канал. Отже, CFTC схвалила продукт Kalshi через неправильну процедуру. На додачу — претензія до форми: голова CFTC Майкл Селіг, за версією CME, ухвалив рішення одноосібно, без голосування всіх п’яти членів Комісії.
Три аргументи CFTC у клопотанні від 2 вересня
- CME не має legal standing. У біржі немає доказуваного фінансового збитку: будь-яка DCM, включно із самою CME, може лістити крипто-перпи. CFTC прямо пише: «CME не стверджує, що не може лістити той самий тип контрактів» — отже, скаржитися нема на що.
- Класифікація правомірна. Регулятор наполягає: крипто-перп — це ф’ючерс, а не своп. Він торгується на зареєстрованій біржі, відповідає стандартам DCM і пройшов коректний канал схвалення.
- Позов — конкурентний захист, а не правовий. CFTC називає претензію CME спробою захистити частку ринку, а не закон. Це не підстава для позову проти регулятора.
Наступний хід — за CME: відповідь на клопотання про відхилення має надійти до 2 жовтня 2026 року.
Чого CME хоче насправді
CME торгує класичними BTC-ф’ючерсами з квартальним закінченням з 2017 року. Це вигідний бізнес — особливо для інституційних клієнтів, яким потрібен регульований venue. Перпи — інший формат: зручніший для короткострокових позицій, не потребують роловеру, дають більше гнучкості. Якщо Kalshi і Coinbase випустять перпи першими в американському регуляторному полі, CME ризикує втратити частину інституційного обсягу на користь конкурентів — причому конкурентів без такого ж багажу і без таких же витрат на лобіювання.
Найцікавіше ось що: CFTC прямо каже — CME сама може випустити перп. Тобто позов — спроба заблокувати продукт у конкурентів на той час, поки CME ще не вирішила, потрібен їй цей формат чи ні. Заблокувати конкурента в суді дешевше, ніж поспіхом запустити новий продукт.
Два сценарії для ринку деривативів
| Сценарій | Що відбувається на ринку | Хто у виграші |
|---|---|---|
| Суд відхиляє позов CME (імовірніше) | Прецедент закріплено: будь-яка DCM у США може лістити крипто-перпи. Kalshi і Coinbase отримують зелене світло. Offshore-платформи починають втрачати регульовану аудиторію. | Трейдери, які шукають регульований доступ до перпів; Kalshi; Coinbase; ринок загалом |
| Суд стає на бік CME (малоймовірно) | CFTC зобов’язана переглянути дозвіл. Крипто-перпи в США в підвішеному стані на кілька років. Offshore-платформи продовжують домінувати. | CME в короткостроковій перспективі; довгостроково програють усі — регульований ринок не розвивається |
Як це читаємо ми
Подивимося, хто тут платить і хто отримує. Американський роздрібний трейдер не учасник цього спору — він давно торгує перпами на Binance і Hyperliquid, де немає ні CME, ні CFTC. Поки біржі судяться, реальний обсяг іде повз американське регулювання.
CME і CFTC ділять правила доступу до ринку, але дохід отримає та сторона, яка першою створить готовий продукт, — а не та, яка виграє в суді. Kalshi вже запустила перп; Coinbase готова. CME тягне час: заблокувати конкурентів через суд дешевше, ніж створити конкурентоспроможний продукт під чужі терміни. Роздрібний трейдер від усього цього отримує одне: або дочекається регульованого ринку перпів у США — або продовжить торгувати офшором, як торгував.
Перший сценарій нам здається ймовірнішим. CME важко довести збиток, якщо їй самій дозволено робити те саме. Саме на це і б’є клопотання CFTC.
Ризики
- Для користувачів Kalshi: якщо суд підтримає CME — платформа може бути змушена призупинити продукт і повернути кошти
- Для ринку деривативів США: затяжний процес означає невизначеність — а це саме те, чого не любить інституційний капітал
- Для offshore-платформ: якщо прецедент CFTC устоїть, конкуренція за інституційний обсяг загостриться — регульовані майданчики США почнуть від’їдати частку
- Системний масштаб: прецедент стосується не лише Bitcoin. Kalshi подала заявки ще по 12 альткоїнах — рішення щодо BTC визначить долю всього списку
Підсумок
Поки біткоїн торгується вище $81 000, а індекс страху та жадібності показує 74 пункти (зона жадібності), ринок дивиться на цей спір як на далеку регуляторну історію. Але саме такі прецеденти формують інфраструктуру, якою прийдуть наступні інституційні потоки. Якщо CFTC виграє — крипто-перпи з’являться на регульованих американських майданчиках уперше в історії. Якщо програє — offshore продовжує домінувати ще кілька років. Стежимо за відповіддю CME: вона має надійти до 2 жовтня. Контекст про біткоїн і регуляторні новини — у нашому архіві.
Знайшли помилку в тексті? Виділіть її мишкою та натисніть Ctrl + Enter
Матеріал має інформаційний характер та не є інвестиційною рекомендацією.
Читати далі
xStocks Kraken: 200 акцій Британії та ЄС і $1,1 млрд активів
 Zcash: від зростання на 40% до заморозки $16 млн — чим оплатили наратив «приватного біткоїна»
 Банки зобов’язалися вкласти $270 млн у стейблкоїн Project Faro: навіщо їм власний долар
Коментарі
Коментарів поки немає — будьте першим.